

近期,家居建材行业多组数据陆续公开,覆盖前9月或前8月的市场总量。
一项关键数据来自于房地产行业,这直接影响家居建材及装修市场的表现,具体涵盖新建商品房销售面积、二手房交易网签面积等。
另一项重要数据则是家居建材行业本身,涉及规上建材家居卖场销售额、家具类零售额、建筑及装潢材料零售额、家具及其零件出口、照明及陶瓷类产品的出口、家具制造业营收与利润等指标。
走势非常明显,国内市场的下滑态势未有明确改善,
一、房地产相关数据
来自国家统计局的数据显示,2026年前9个月,全国房地产开发投资53364亿元,同比下降20.6%。其中,住宅投资41125亿元,下降20.5%。
施工方面,前9月房地产开发企业房屋施工面积565221万平方米,同比下降12.8%。其中,住宅施工面积392558万平方米,下降13.2%。
房屋新开工面积34031万平方米,下降24.9%。其中,住宅新开工面积24774万平方米,下降25.4%。
房屋竣工面积23271万平方米,下降25.1%。其中,住宅竣工面积16301万平方米,下降26.6%。
再看销售情况,前9月新建商品房销售面积56483万平方米,同比下降13.2%;其中住宅销售面积下降13.8%。
新建商品房销售额53799亿元,下降13.9%;其中住宅销售额下降13.7%。
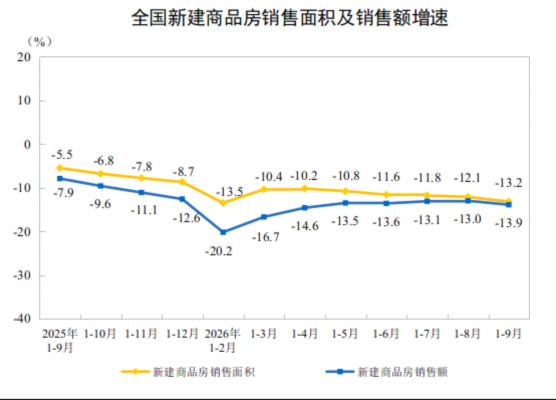
根据住房城乡建设部数据,1—9月份,二手房交易网签面积61746万平方米,同比增长10.7%。
9月末,新建商品房待售面积74825万平方米,同比下降1.5%。其中,待售3年以下面积54197万平方米,下降5.0%。
房地产开发企业的到位资金情况,前9月房地产开发企业到位资金56813亿元,同比下降21.6%。其中,国内贷款7624亿元,下降33.1%;自筹资金20572亿元,下降21.4%;定金及预收款17982亿元,下降14.8%;个人按揭贷款7678亿元,下降22.1%。
大材研究注意到,2026年前9个月里,房地产投资、开工和施工继续明显收缩,清晰的局面可概括为:新开工下降24.9%、施工下降12.8%、竣工下降25.5%、开发投资下降20.6%。
这将意味着,毛坯房装修需求仍偏弱,精装修房的配套需求不足;门窗、卫浴、涂料、管材等工程渠道恢复较慢;家具企业的工程业务也将面临压力。
销售端,降幅依然较大,局面大体是:新建销售面积下降13.2%、住宅销售面积下降13.8%。对比前些月度,降幅还有所扩大。
二手房成为当前市场最明显的亮点,网签面积6.1746亿平方米,同比增长10.7%,房地产市场从“以新房开发为主”转向“新房开发收缩、二手房交易扩张”的新阶段,有可能带动重新装修、局部翻新、家具、智能家居、设计等需求。
走势更加清晰,未来需求将更多来自于二手房翻新、存量房改善、旧房改造、以旧换新、装修升级、智能迭代等。传统的“新房交付即集中采购”模式会继续收缩,而“低客单价、高频次、个性化”的存量房装修需求可能增加。
二、规上建材家居卖场销售额
据中国建筑材料流通协会编制的数据显示,2026年9月,全国建材家居景气指数BHI为120.24,环比上涨7.51点,同比下跌2.69点。
全国规模以上建材家居卖场9月销售额为1247.63亿元,环比上涨11.28%,同比下跌4.64%。2026年1-9月,累计销售额为10145.11亿元,同比下跌2.90%。
放到当下的市场环境下,前9个月的累计销售额就能突破1万亿元,这个总量数据颇有些出人意料。
纵向比较,比有些年头要好。而且卖场销售额数据明显好于后面的零售口径,或许原因在于,卖场含家具家电软装整装全品类+服务性收入,覆盖面更广。
不过,大材研究注意到,结合其他渠道的数据,家居卖场面积在收缩,规上卖场持续截留中小店退出的份额。出租率指数并未改善,大概在85%左右,压力依然不容小视。
三、家具类、建筑及装潢材料类零售
2026年前9月,家具类零售额为1306亿元,同比下降4.7%。其中,9月的零售额161亿元,同比下降3%。
回头看,前8月全国家具类零售总额1149亿元,同比下降4.9%;其中,8月单月家具零售额147亿元,同比下降7.9%。
建筑及装潢材料类前9月零售额874亿元,同比下降9.7%。其中,9月的零售额105亿元,同比下降9.2%。
回头看,前8月累计零售总额774亿元,同比下降9.8%;8月单月实现零售额93亿元,同比下降11.8%。
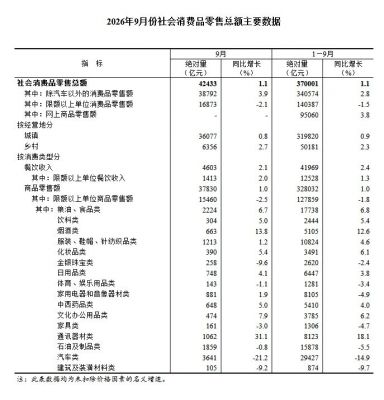
零售业务8、9月都在下降,而且降幅还比较大。换算成数额,无疑让人感受更深刻。降1个百分点,就是七八亿到十几亿的减少。
前9个月的降幅换算成绝对数量,无疑更引人瞩目。
以家具零售额为例,2026年前9月减少了211亿元,去年同期是1517亿元。建筑及装潢材料类则减少了361亿元。两个大品类加到一起,则减少572亿元。
四、家具及其零件出口
根据海关总署的统计,1—9月,家具及其零件累计出口额3456.9亿元、同比+2.2%。
具体而言,一季度冲高后回落,8月(+11.8%)、9月(+22.1%,387.3亿元)连续两位数回升,出口端明显回暖。与整体消费品出口改善趋势一致。
按美元口径,1—9月出口额501.35亿美元、同比+6.3%。
五、建材类出口
整个建材品类没有单独的数据,可细分成陶瓷类、照明类等,其中,陶瓷类产品1—9月出口量累计1405.1万吨,同比−1.6%;出口额805亿元,同比−29.9%(美元口径116.41亿美元、−27.2%)。
其中,9月单月陶瓷产品出口量161.9万吨,出口额11.92亿美元。
陶瓷类产品出口有一种现象是,量稳价跌,出口量降幅不大,大概是1.6%,但出口额降幅明显,高达27.2%,说明出口单价明显下滑,低价竞争压力突出。
前9月里,灯具、照明装置及其零件累计出口1911.6亿元,同比下降5.7%,总量下降,行业整体承压。不过,部分产品的出口量增加,但价格下降。
六、家具制造业营收与利润数据
目前还只有前8月的数据,家具制造业规模以上企业营业收入为3434.8亿元,同比下降8.9%;利润总额75.8亿元,同比大降51.8%。
其中,8月利润17.3亿元,高于前7个月的月均利润,盈利有所改善,但营收降幅有所扩大,企业可能正在以规模换利润。
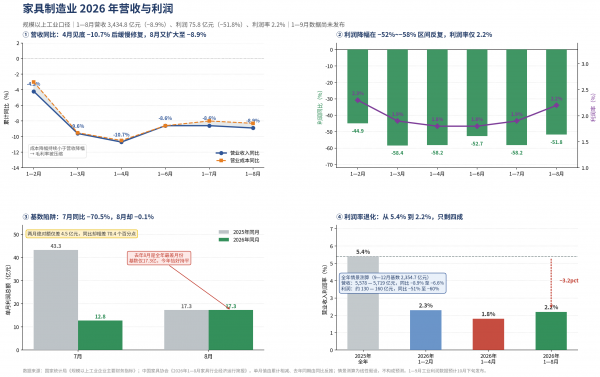
在41个工业大类中,−51.8%的降幅仅次于黑色金属(−62.4%),家具基本属于利润表现最弱的行业之一。
从表中可见,第一季度及之后,家具制造业利润累计降幅都比较大,超过了58%,直到前8月累计后,形势才有所改观,1—8月比1—7月收窄6.6个百分点,利润率也从2%以下增加到2.2%。
营收与成本同时下降,但成本降幅更小:营收−8.9%、成本−8.3%,成本降幅比营收少0.6个百分点。这意味着价格战吃掉的那部分利润,没能被成本下降补回来,2.2%的利润率基本就是微利运营。
此外,木材加工及木、竹、藤、棕、草制品业前8月的营收同比下降了14.6%,利润总额暴降38%,仅有63.4亿元。对比前7月的情况,利润降幅有所扩大。
七、总体评价
综合可见,2026年前三季度里,国内家居建材零售仍在下降,家具类零售额同比下降4.7%,建筑及装潢材料类下降9.7%。
家具类出口端恢复较为不错,增长势头持续。而陶瓷、照明等建材类的出口不算理想。
企业利润压力大于收入压力。零售端降幅在10%以内,但家具制造企业利润却下降超过50%,行业依然处于需求偏弱、价格竞争加剧、利润受到严重冲击的阶段。
(来源:大材研究)