

2025年全年中国PVC地板出口413.71万吨、同比下降12.37%。今年前8个月,中国PVC地板累计出口277.89万吨,和去年同期基本持平。 这意味着:出口量在经历了一轮显著下滑后,正在趋于稳定。
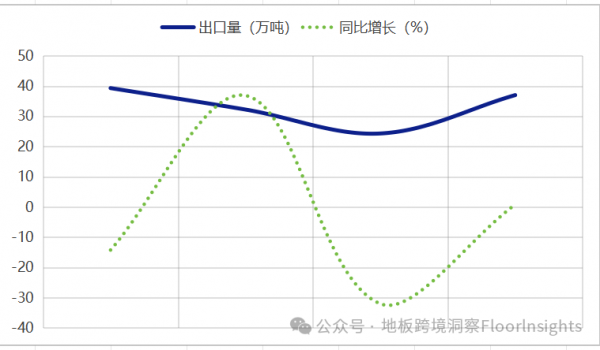
(2026年前4个月PVC地板出口量和增长趋势图)
量稳了,但金额却在持续下跌。2025年全年出口金额约306.20亿元,同比下降15.67%。2026年1-6月出口144.72亿元,同比又降了约9.10%。
订单还有,利润薄了!这是今年很多地板厂老板的真实感受。
市场端最直观的变化在美国。
美国既是全球最大的PVC地板市场,也是中国PVC地板出口的最大市场。但这个市场,一年之内变天了!
2024年,中国PVC地板出口美国147.38万吨,占我们总出口量的31.12%。美国是绝对的第一大市场。
到了2025年,美国占比骤降到16.1%。一年时间,份额几乎腰斩。
今年3到7月,美国进口塑料铺地材料总共约15.1亿美元,来自中国的份额只剩4.6%。
关税是直接原因。2020年8月,美国就已经对原产于中国的PVC铺地制品加征25%的关税。2025年进一步加税,叠加之前的税率,中国产品进美国的综合成本大幅抬升,价格竞争力被直接削掉。
美国市场没有消失,但中国直接出口美国的这条路,确实窄了。
在美国份额收缩的同时,加拿大、德国、荷兰、澳大利亚等市场在出口结构中的占比在上升。2025年的出口结构里,加拿大40.5万吨(9.7%)、德国30.7万吨(7.4%)、荷兰18.6万吨(4.7%)、澳大利亚17.4万吨(4.2%)。
但中国地板企业真正的大动作,是产能出海。
2023年前后,中国地板企业开始向外转移产能。
海象新材在越南、泰国有产能,天振在越南、泰国、美国都有布局,爱丽家居、中鑫家居等企业也都在越南设厂。中鑫家居2026年1月递交港交所的招股书显示,其越南基地2023年7月投产,主要服务美国市场,2025年前三季度美国市场贡献收入占比达81.2%。
越南已经成了中国PVC地板企业绕道进入美国市场的主要跳板。
世界银行WITS数据库的统计数据明确显示,2024年美国从越南进口PVC地板16.96亿美元,从中国进口15.68亿美元。越南开始超越中国,成为对美出口PVC的最大进口来源国。但这里面有多少是越南本土企业的出口,又有多少是中国企业把产能搬到越南之后出的货?
但产能出海,是一把万能钥匙吗?
同样在越南有产能,海象新材和天振股份2026年上半年的报表,走向完全不同。
海象新材上半年营业收入5.71亿元,同比下降5.45%;归母净利润3733.75万元,同比下降42.51%。利润下滑幅度远大于收入下滑。公司披露的直接原因是汇兑损失:财务费用从上年同期的-1112万元(汇兑收益)变成本期的1714万元(汇兑损失),正负变动约2826万元,跟净利润减少的约2761万元规模相当。更关键的是,海象上半年的外汇套期保值业务没有新增购入,期末持仓为零。
天振股份上半年营业收入7.37亿元,同比下降7.39%,但归母净利润5990.61万元,同比增长21.06%。公司在半年报中提到,产品端把资源倾斜到了高毛利的WPC地板,WPC地板营收同比增长37.95%,毛利率提升5.25个百分点;LVT地板营收也增长了49.36%。产能端,天振在越南、泰国、美国都有布局。
两家企业,一家利润跌了四成,一家利润涨了两成。同样的产能出海,为什么结果差这么多?
更值得警惕的是,越南优势本身也在变窄。
自2026年7月24日起,美国对越南、泰国原产商品加征12.5%的301专项关税,叠加最惠国基础关税后,输美综合税率约17.8%。以前搬到越南,是为了绕开关税、降低成本。现在越南也要被加税,单纯靠“换个地方生产”就能赚钱的日子,正在过去。
那些把越南当作唯一成本优势来源的企业,接下来会面对什么?而同时在产品结构、成本控制、多地产能协同上有所布局的企业,是不是就有更大的缓冲空间?现在下结论还早,但越南关税落地之后,接下来的几个季度报表,会给出答案。
但无论如何,中国PVC地板产业的全球化,正在从“产品出海”走向“产能出海”,这个方向已经清楚。但越南、泰国这些已经落地的产能,同样被加征了关税。产能出海这条路,还能走多远?如果这条路走越走越窄,中国PVC地板的下一个出路,又是什么?
(来源:地板跨境洞察)